
期权平价定理:金融市场的基石与定价艺术
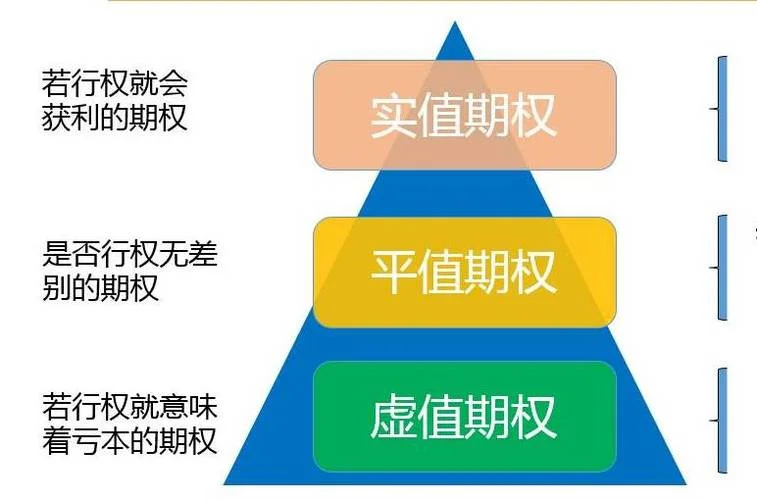
在金融衍生品领域,期权平价定理(Put-Call Parity)常被误认为是少数投资者才懂的冷门知识。不过,作为金融数学的基石之一,它是连接现货与期权的桥梁,是构建对冲策略、套利手段以及理解市场无风险利率逻辑。无论您是机构投资者还是个人交易者,掌握这一原理都是驾驭市场波动的“内功心法”。
核心原理:从理论到实战
期权平价定理描述了同一资产(如股票)的两种不同衍生品的价格关系。其核心逻辑在于:买入期权的成本与卖出期权的收入,必须等于持有现货并在到期日交割的盈亏之和。
基本公式
对于无风险利率为 ,到期日为 ,现价为 ,行权价为 的欧式看涨期权(Call)和平价(Puts),其关系式为:其中:
:当前时刻的看涨期权价格
:当前时刻的看跌期权价格
:标的资产的当前价格
:行权价格
:无风险利率
:剩余时间(以年为单位)
:经折现的行权价
逻辑推导
为什么这个公式成立?我们可以从三种基础交易策略出发推进动态推导:策略 A:买入股票 + 买入看涨期权
初始成本为 。到期时,若股价上涨,股票+期权共同获利;若股价下跌,股票亏损,期权归零。价值为 。
策略 B:买入股票 + 卖出看涨期权 + 买入看跌期权
初始成本为 。到期时,若股价上涨,股票获利,期权归零,净收益为 ;若股价下跌,股票亏损,期权行权获得 ,总收益为 。
策略 C:直接买入股票 + 买入看涨期权 + 卖出看跌期权
初始成本为 。到期时,若股价上涨,股票获利,期权归零,净收益为 ;若股价下跌,股票亏损,期权行权获得 ,总收益为 。
结论:由于策略 A、B、C 产生的现金流在到期时完全相同,因此它们的初始成本也必须相等:
(注:原公式中 代表看跌期权价格,而 是折现的行权价,故 即为 )
关键要素深度解析
要真正理解平价定理,必须厘清公式中每一项的经济含义:
| 变量 | 符号 | 经济含义 | 实际意义 |
|---|---|---|---|
| 标的资产价格 | 现货当前的市价 | 代表企业或商品的当下价值。 | |
| 行权价 | 未来必须支付的金额 | 决定了期权的“价值上限”或“价值下限”。 | |
| 时间价值 | 剩余时间间隔 | 时间越长,期权价格越高(时间价值溢价)。 | |
| 无风险利率 | 无风险借贷回报率 | 影响折现因子 ,利率越高,期权对利率越敏感。 | |
| 折现行权价 | 未来行权成本的现值 | 将未来的“义务”折算成现在的“成本”。 |
动态洞察
,平价定理关键适用于欧式期权(只能在到期日行权)。对于美式期权(随时可行权),由于存在提前行权,平价关系会变得复杂,且存在一个“平价区间”(Bounded Range),即 的值不再固定,而是取决于市场对未来股价波动的预期。应用场景与数据透视
平价定理不仅仅是停留在纸面公式,它在实际交易中具有大的价值。以下通过数据案例说明其应用前景。
套利策略:构建无风险利润
当市场价偏离平价关系时,套利者可以立即介入。情景:假设 , , , (3 个月)。
计算:
折现行权价
理论平价值
操作:
1. 卖出 1 股股票(收入 100)
2. 买入 1 张 100 行权价的看跌期权(成本 98.82)
3. 净现金流:
4. ,买入 1 张 100 行权价的看涨期权(成本 1.18)
5. 总初始资金:0(利用 1.18 的成本差额 + 1.18 的净现金流,实现零成本建仓)
结果:到期时,无论股价如何变动,持仓组合的价值均为 100,且本金未损失,获得了无风险收益。
风险评估:识别隐含波动率
平价定理隐含了市场对期权波动率的预期。通过比较市场报价的 与理论平价值,可以推算出隐含波动率(Implied Volatility, IV)。高 IV 信号:如果市场价 远低于理论值,说明市场认为股价未来波动极大,股价暴涨暴跌的概率很高。
低 IV 信号:如果市场价 远高于理论值,说明市场情绪偏空,预期股价将平稳运行。
市场微观结构
在高频交易和低波动率时期,平价定理的偏差(Bias)会。由于缺乏足够的流动性,买卖价差(Bid-Ask Spread)会放大,导致市场报价频繁偏离理论平价。此时,套利者需要迅速执行买卖价差套利以修复价格。期权平价定理看似是一个简单的数学等式,实则揭示了金融市场定价的底层逻辑。它告诉我们,期权的价值并非凭空产生,而是由现货价值、时间流逝、风险以及无风险利率共同决定的。
对于任何希望深入理解衍生品市场的参与者而言,熟记并灵活运用平价定理,不仅是推进理论研究的必修课,更是构建高质量对冲组合、挖掘套利机会、降低交易成本的战略性工具。在充满不确定性的市场中,它是我们回归理性的锚点。
风险提示:上面这些所有分析均基于标准欧式期权模型。实际金融市场中,由于交易机制、税收、分红以及美式期权特性等因素,实际价格产生微小偏差。投资者在进行策略实施前,务必实施详细的尽职调查与压力测试。



