
✦ 本站观点:制定理财规划的黄金标准是:每月的可支配收入中,先提取 **20%** 作为紧急备用金,剩余 **80%** 投入长期市场组合(如指数基金),以抵消通胀并实现稳健增值。
如何科学制定理财规划:从迷茫到从容的财务进阶之路
,理财被视为一种“奢侈品”或“救急工具”,而非生活的基石。然而,随着收入增加和抗风险需求提升,更多的中产阶级正觉醒,开始重视科学的理财规划。这不仅是为了财富增值,更是为了掌控人生节奏、实现阶层跃迁。
制定理财规划并非一蹴而就,而是一场需要时间、认知和耐心的系统工程。以下将从核心原则、执行步骤、关键数据支持及常见误区四个维度,为您解析如何科学地制定理财计划。
核心原则:认清自我,理性布局
理财规划的起点是“知己”。没有清晰的认知,规划便是空中楼阁。任何规划都必须建立在诚实面对自我之上。
资产与负债诊断
首要任务是摸清家底。你须要清楚手头有多少现金、存款、房产等资产,以及有哪些需要偿还的负债(如房贷、车贷、信用卡欠款)。风险承受力测试
这是理财规划的灵魂。人高估自己的承受力,低估风险。 若你面临失业、疾病或资产大幅缩水,你愿意承受多大的损失? 如果你能接受 20% 的本金亏损而不影响生活,那么你的风险承受能力较高,能够配置更多权益类资产; 如果你连 30% 的亏损都无法接受,那么保守型投资才是唯一选择。投资目标与时间维度
明确“为什么要理财”以及“要理财多久”。 短期目标(1 年内):紧急备用金、短期旅行、消费提升。 中期目标(3-5 年):结婚购房、子女教育、购车。 长期目标(10 年以上):退休养老、财富传承、子女留学。 不同目标对应不同的风险等级和收益预期。执行步骤:四步构建完整方案
一个高质量的理财规划应包含以下四个关键步骤:
步:建立应急备用金(安全垫)
在投入任何高风险投资前,必须先预留出应对突发状况的资金。建议预留 3-6 个月 的家庭总支出作为紧急备用金。 存放位置:流动性强、风险极低的资金,如货币基金、银行活期存款或短期国债。 作用:确保当失业、疾病或突发维修时,不会被迫卖出长期投资资产,造成不必要的亏损。✦ 关键提示:这篇文章解析科学理财规划:从误区到从容。强调“知己”与诚实面对自我,通过资产负债诊断、风险承受力测试及投资目标设定,构建系统化财务进阶路径,助力中产阶级实现财富增值与人生掌控。
步:确定投资目标与资产配置
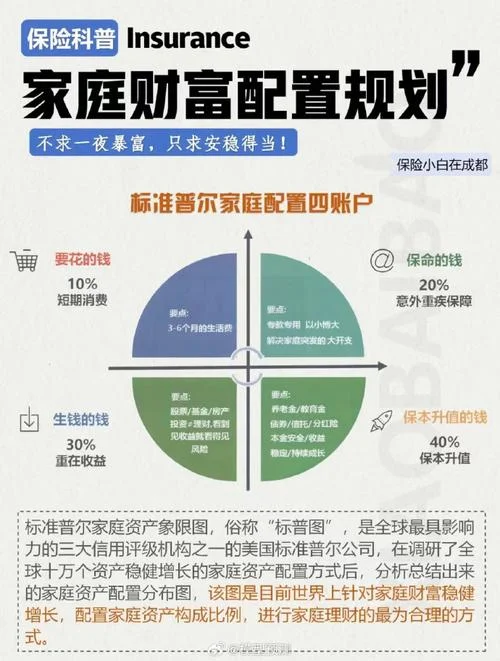
根据备用金覆盖未来 6-12 个月的生活支出后,将剩余资金进行分配。 权益类资产(股票、基金):进攻性,追求高收益,承担较高波动。 固定收益类资产(债券、存款):防守性,追求稳定收益,风险较低。 另类资产(黄金、大宗商品):对冲风险,提供多样化配置。资产配置比例建议参考如下表所示:
| 资产类别 | 建议占比 | 风险等级 | 预期收益特征 | 适用人群 |
|---|---|---|---|---|
| 现金及货币基金 | 10%-15% | 极低 | 流动性高,无利息 | 日常消费、应急备用 |
| 短期国债/存款 | 15%-25% | 低 | 稳健,年化 2.5%-3.5% | 保守型、临近退休 |
| 债券基金/基金 | 30%-40% | 中低 | 稳健,年化 4%-6% | 稳健型,希望长期增值 |
| 股票/混合基金 | 30%-40% | 中高 | 波动大,年化 8%-15% | 进取型,追求长期复利 |
| 另类资产/对冲 | 0%-10% | 中 | 特殊收益 | 希望分散单一资产风险 |
| 其他 | 0%-10% | 视情况 | 灵活调整 | 根据市场热点配置 |
注:以上比例,具体比例需结合个人年龄、职业、收入来源及风险偏好动态调整。
✦ 关键提示:确定投资目标,将备用金覆盖未来 6-12 个月支出后,再分配资金。建议配置:低风险的现金与货币基金占 10%-15%,稳健的债券基金占 30%-40%,以平衡收益与风险,实现资产多元化。
步:建立自动化投资机制
“今天存钱,明天理财”是理财规划最大的陷阱。复利的力量在于时间,而时间需纪律来运作。 强制储蓄:设定每月固定日期,将当月收入的固定比例(如 20%-30%)自动转入指定账户,无论当月收入高低。 定投策略:对于股票型基金,采用每月或每季固定金额定投的途径,平滑市场波动,实现“用时间换空间”。第四步:动态调整与定期复盘
市场环境永远在变,人的情况也在变。理财规划不是一成不变的契约。 年度复盘:每年检查一次资产状况,评估投资绩效,根据市场变化调整资产配置比例。 生命周期调整:随着年龄增长,风险承受能力下降,应逐步降低权益类资产比例,增加固收类资产。关键数据说明与趋势分析
为了更直观地理解理财规划的逻辑,我们引入以下关键数据视角:
财富积累的时间复利效应
数据表明,30 年复利的威力是惊人的。 若将 10 万元 投入一个年化回报率为 8% 的稳健投资,到 30 岁 时,总额将达到约 119.3 万元,平均每年增长约 3.7%。 如果保持 10% 的年化回报,30 年后总额将达到 1.46 亿元。 若持有 20 年,10 万元的资产在 8% 回报率下,将增值至 51.2 万元,而 10% 回报率下则突破 1200 万元。 启示:理财规划不是追求当下的最大单笔收益,而是通过长期的坚持,让复利成为增长引擎。家庭财务健康度指标
多项研究指出,以下财务健康度指标与家庭幸福感及抗风险能力正相关: 储蓄率:年储蓄率超过 25% 的家庭,其财务安全感显著高于储蓄率低于 15% 的家庭。 负债率:家庭负债收入比(DTI)控制在 40% 以内,能有效降低生活压力并获得更优的投资回报。 紧急备用金覆盖率:覆盖 6-12 个月支出的比例,能使家庭在面对失业或医疗危机时,违约或陷入极端困境的概率降低 60% 以上。✦ 关键提示:本指南强调建立自动化投资机制,通过强制储蓄和定投平滑波动。结合复利数据(如 30 年 8% 回报可达 119.3 万),指出理财需动态调整,随生命周期优化配置,完成财富稳健增长。
市场波动风险数据
在全球范围内,股市并非“朝生夕死”。 波动率:美国标普 500 指数在长期(30 年)平均年化收益约为 9%-10%,但在短期(1 年)内波动幅度可达 20%-30%。 回撤风险:即使是顶尖的基金经理,其投资组合在特定市场调整期(如熊市)回撤 20% 以上的情况也时有发生。,“亏钱”是理财规划中不可避免的一部分,如何快速回本并反弹。常见误区与避坑指南
在制定规划时,很多的新手容易陷入以下误区,务必警惕:
| 误区 | 错误认知 | 正确认知 |
|---|---|---|
| 急于求成 | 希望 3 个月或 1 年内看到翻倍收益 | 市场有周期,投资是长跑,短期波动是常态 |
| 全仓押注 | 全部资金投入股票或单一赛道 | 必须预留 3-6 个月生活费,防止“踏空”或“归零” |
| 盲目跟风 | 听信“保本高息”、“内幕消息” | 警惕高收益陷阱,理解无风险即无收益,高风险才对应高回报 |
| 忽视税务成本 | 只关注理财收益,忽略税收 | 不同资产类别的税率不同,需考虑税务筹划以优化税后收益 |
制定理财规划,本质上是在与自己的未来对话。它不需要你成为金融专家,但需要你具备前瞻性、耐心和纪律性。
从应急金开始,配置好资产组合,建立自动化体系,并坚持定期复盘,每一步微小的坚持都会汇聚成改变命运的力量。记住,理财不是为了让你一夜暴富,而是为了让你在风雨来临时,拥有一艘坚固的船,并有余力去欣赏沿途的风景。
愿每一位读者都能制定出属于自己的人生理财蓝图,从容应对未来。



