
读懂国家规定:新时代理财收益的真相与机遇
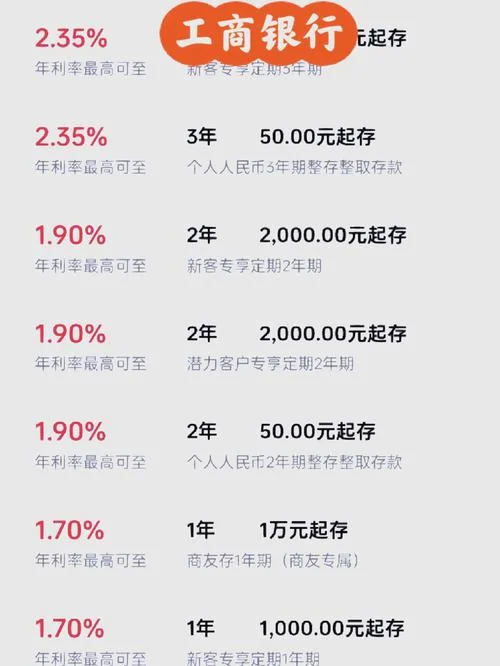
就宏观经济环境来说,个人理财已成为家庭财务规划议题。不过,市场上关于“理财收益”的说法鱼龙混杂。是政策制定者与引导者,国家对于居民投资理财有着明确的方向指引和收益测算标准。这篇文章将深入解读国家关于理财收益的相关规定,剖析当前的收益环境,并一份实用的数据参考表。
核心政策导向:理财收益的“取之有度,用在合理”
根据国家《关于规范金融机构资产管理业务的指导意见》(简称“资管新规”)及随后发布的《关于加强市场准入及风险防控的通知》等文件,国家并未设定一个固定的、统一的“国家理财收益率”,因为收益率取决于市场风险偏好、资产类别及投资期限。
国家倡导理念是:“取之有度,用在合理”。
1. 风险与收益相匹配:国家鼓励投资者树立“买涨不买跌”的市场化投资理念,严禁通过行政手段人为压低收益率或制造虚假繁荣。
2. 防范过度负债:限制居民杠杆率,要求投资者在融资投资时,必须充分考虑自身的偿债能力和现金流状况,防止因债务压力导致资产缩水。
3. 回归市场本源:推动去中介化,让理财收益真正反映资产的风险溢价,而非依赖复杂的金融工程产品。
理解这一政策导向,是准确评估理财收益。
不同风险等级下的收益测算参考
由于不存在单一的国家“标准收益率”,理财收益主要依据《商业银行理财业务监督管理办法》等规定,按照低风险、中风险、高风险三个类别开展测算。以下表格展示了不同风险等级下,假设年化收益率为 4%、5% 和 6% 时的预期收益对比。
理财收益测算对比表
| 风险等级 | 资产类别示例 | 假设年化收益率 | 1 年预期收益 | 1 年预期收益 (1 万元) | 1 年预期收益 (10 万元) | 适合人群特征 |
|---|---|---|---|---|---|---|
| 低风险 | 大额存单、国债、银行定存 | 3.5% - 4.0% | 350 - 400 元 | 350 - 400 元 | 35,000 - 40,000 元 | 保守型,追求绝对安全,流动性要求高 |
| 中风险 | 货币基金、同业理财、短债基金 | 4.0% - 5.0% | 400 - 500 元 | 400 - 500 元 | 40,000 - 50,000 元 | 稳健型,希望在安全与增值间取得平衡 |
| 高风险 | 股票、债券基金、私募股权 | 5.0% - 7.0% | 500 - 700 元 | 500 - 700 元 | 50,000 - 70,000 元 | 进取型,愿意承担较大波动以换取更高回报 |
注:以上数据仅为理论测算,实际收益受市场波动、费率扣除、税收政策影响及个人投资能力等多种因素制约。
当前收益环境与未来展望
过去几年,受市场流动性宽松及政策红利作用,银行理财产品的收益率曾一度达到历史高峰。但进入 2023-2024 年,随着市场波动加剧,收益率呈现“阴跌”态势。
现状分析:在当前的存量博弈环境下,政策性存款利率已趋于下行,银行理财产品的长期限、高收益产品吸引力下降,导致部分投资者出现“资产缩水”或“收益跳水”的现象。
未来趋势:国家正在引导理财产品从“刚性兑付”向“净值化”转型。未来的理财收益将更多体现为“预期收益”而非“固定收益”。
长期视角:随着资本市场改革深化,权益类资产(如沪深 300、ETF)的长期预期年化收益率有望维持在 5%-7% 区间,取决于 GDP 增速与居民消费预期。
短期视角:投资者需密切关注央行货币政策基调及股市整体走势,避免盲目追高。
结论与建议
国家关于理财收益的规定,本质上是一剂“清醒剂”。它提醒投资者,没有免费的午餐,也没有一成不变的暴利。
对于普通家庭而言,构建科学的投资组合才是关键:
1. 配置多元化:不要将所有资金押注于单一资产,应经过组合配置分散风险。
2. 敬畏市场:在制定理财计划时,务必计算好自身的现金流缺口,确保“取之有度”,避免因投资失败而陷入债务危机。
3. 动态调整:定期审视自己的风险承受能力与市场变化,适时调整资产配置比例。
理财是一场马拉松,而非短跑。只有真正理解国家政策导向,理性看待收益波动,才能在未来达成资产的稳健增值,守护好家庭的“钱袋子”。



