
稳健之选:深度解析支付宝稳定理财产品
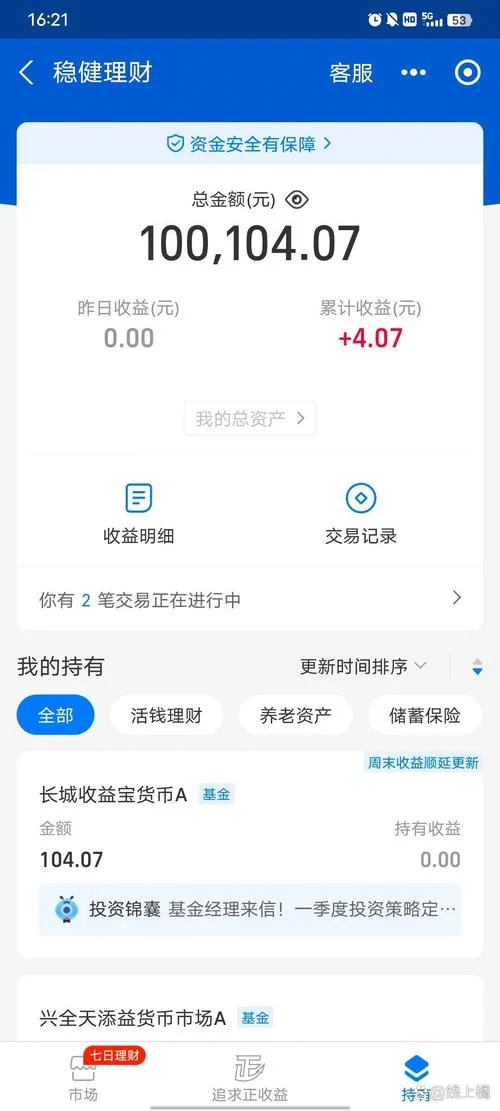
在当前的金融市场中,用户对于理财产品的需求正经历深刻的转型。从追求高额收益到规避风险,用户群体日益理性。而支付宝(Alipay)作为中国领先的方支付平台,不仅拥有庞大的用户基数,更在“财富管家”板块提供了从货币基金到银行理财等高质稳定产品。这篇文章将深入剖析支付宝稳定理财产品的特点、优势及数据表现,为投资者提供一份清晰的决策指南。
产品背景与核心定位
支付宝稳定理财产品依托于蚂蚁集团广泛的金融生态网络,旨在为用户提供低风险、高流动性的资金管理服务。其核心定位并非追求高风险投机,而是致力于经过资产配置,为投资者提供一个“睡得着觉”的理财渠道。
与传统银行理财产品相比,支付宝的理财产品在流动性和透明度上更具特长。用户可在赎回资金前随时查看持仓明细,且产品设计更加灵活,能够覆盖从短期流动性管理到中期稳健增值的全方位需求。
主要产品矩阵与数据洞察
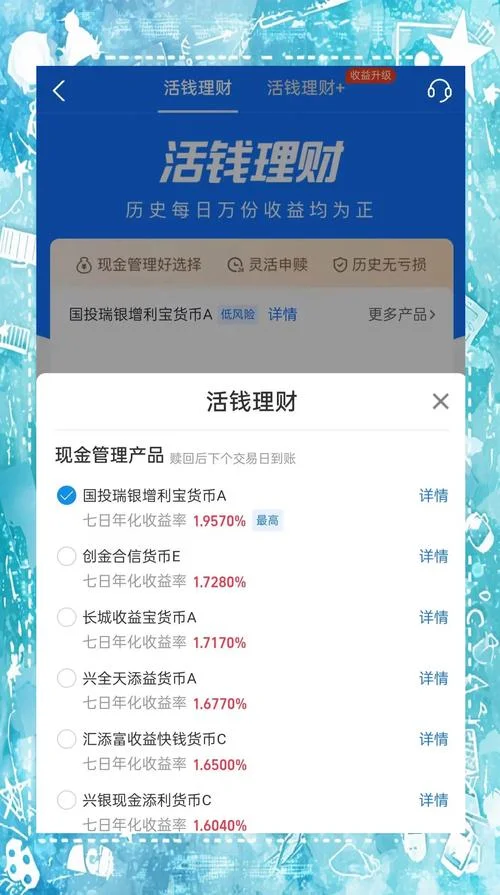
支付宝的理财产品矩阵非常丰富,涵盖了货币基金、债券基金、固收+"(股票型)以及各类结构性存款等。为了更直观地展示不同类别产品的风险等级与预期收益率,我们整理了以下数据说明表:
支付宝理财产品风险等级与收益对比表
| 产品类别 | 典型代表产品 | 风险等级 (R1-R3) | 预期年化收益率 | 最低/最高赎回限制 | 流动性特征 |
|---|---|---|---|---|---|
| 货币基金 | 余额宝、零钱通 | R1 | 1.5% - 2.2% | T+0 可赎回 | 极高,随时可取 |
| 债券基金 | 纯债基金、纯债基 | R1-R2 | 2.5% - 4.5% | T+1 可赎回 | 高, 1 日内可取 |
| 固收+" | 固收+"、平衡策略 | R2-R3 | 3.5% - 5.5% | 7 日/30 日可赎回 | 中,因含权益仓位波动大 |
| 银行理财 | 支付宝银行理财子 | R2 | 3.0% - 6.0% | T+1 或 T+3 可赎回 | 中,跟随银行产品波动 |
| 结构性存款 | 保本型结构化产品 | 视条款而定 | 2.5% - 5.5% | 不可提前赎回 | 中,收益挂钩指数 |
数据解读:从表格数据,R1 级的货币基金和债券基金是追求极致流动性的首选,其收益率虽看似不高,但胜在安全与随时变现能力;而R2-R3 级的“固收+"产品虽然门槛稍高,但其经由引入少量权益类资产,有望获得比纯债产品更高的长期回报。对于大多数稳健型投资者而言,这是性价比最高的选择。
选择稳定理财产品的四大核心优势
在很多的的理财产品中,为什么支付宝的“稳定”理财产品备受青睐?这主要得益于以下几个关键长处:
1. 严格的准入机制
支付宝对入驻的资产管理机构(AMC)和基金经理有极其严格的筛选标准。它们不仅要求资金规模达标,还要求机构具备完善的风控体系和合规记录。这一“高门槛”直接转化为对投资者资金安全的“高保障”。
2. 一键式配置与自动化
用户无需手动操作复杂的交易界面。通过支付宝的“财富管家”功能,用户只需设定目标收益率和期限,系统便会自动匹配最优的资产配置方案,达成“傻瓜式”操作。这种智能化的配置能力,有效降低了普通投资者择时难。
3. 透明的信息披露
支付宝坚持“公开透明”的理财原则。在理财产品设立前,必须通过“理财公示”向投资者披露投研报告、持仓情况及风险揭示书。投资者可以在购买前清晰了解资金投向,避免“认筹型”理财的隐形风险。
4. 全渠道响应
无论是在手机 APP 端,还是在 PC 网页端,支付宝都能提供流畅的理财体验。,支付宝还打通了微信、淘宝等生态,支持跨平台资金调拨,方便用户在不同场景下灵活管理资产。
理性看待:收益与风险的平衡
虽然支付宝的理财产品主打稳健,但作为投资者,仍需保持理性的预期管理。
收益并非越高越好:从表中的数据及市场规律来看,R3 级产品的预期收益率高于 R1 级。不过,R3 级产品因含有权益类资产,在市场面临系统性波动时,净值产生短期大幅回撤。
流动性牺牲:部分 R3 级产品为控制风险,设置了较短的赎回期限(如 30 天),投资者在持有期间无法随时取现,需做好长期持有的心理准备。
非保本承诺:除结构性存款等特殊品种外,绝大多数理财产品均承诺“保本保息”。无论市场如何波动,本金和约定利息会有保障。
在理财选择中,“稳定”是当下词,也是投资者最需要的安全感。支付宝作为金融科技领域的佼佼者,其稳定理财产品凭借严选机构、智能配置、透明风控以及全渠道支持,成为了众多普通家庭的优选。
对于追求稳健收益的投资者而言,支付宝不仅是一个理财工具,更是一把打开财富增值大门的钥匙。通过科学的产品配置和理性的投资心态,完全可以在享受便捷服务的,让资金在市场中稳健奔跑,完成资产保值增值。
温馨提示:理财有风险,投资需谨慎。在做出投资决定前,建议根据您的风险承受能力,仔细阅读产品说明书,并根据自身的财务状况进行独立判断。



