
穿越周期的财富守护者:当下“稳定理财产品”深度解析与配置指南
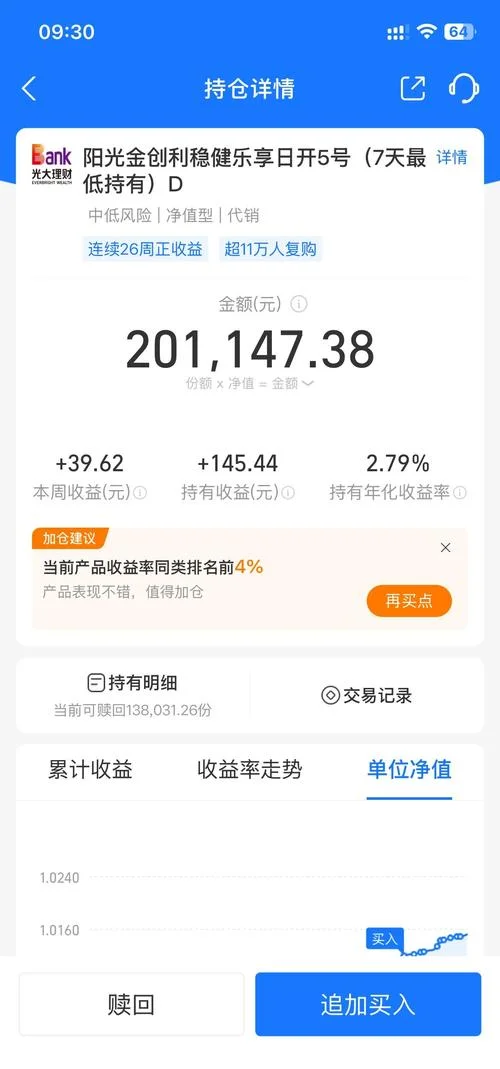
在利率下行、市场波动加剧的宏观背景下,“稳”字成为了无数投资者心中的最高诉求。无论是为了对抗通胀,还是为家庭资产构建安全垫,寻找一款“稳定理财产品”已成为大众理财命题。
不过,真正的“稳定”并非意味着“零风险”或“高收益”,而是指在可承受的风险范围内,实现资产保值并获取相对确定的回报。这篇文章将深入剖析当前市场上主流的稳健型理财产品,通过数据对比与逻辑拆解,助你构建清晰的配置思路。
重新定义“稳定”:风险与收益的平衡术
在挑选理财产品前,必须厘一个概念:没有绝对无风险的理财,只有风险可控的选择。 根据资管新规,除存款外,理财产品均打破刚性兑付。所以我们所说的“稳定”,指向以下三类特征:
1. 本金安全性高:主要投资于国债、高等级信用债或货币市场工具。
2. 波动率低:净值回撤小,持有体验良好。
3. 流动性适中:在封闭期或开放期后,能较为便捷地变现。
主流稳健型理财产品全景透视
目前市场上符合“稳健”标签的产品主要集中在以下几类,它们构成了家庭资产配置的“压舱石”。
银行大额存单与定期存款
这是最传统的稳健选择。虽然利率有所下调,但其受《存款保险条例保护(50万元以内本息全额赔付),安全性极高。 优势:极致安全,收益锁定,无净值波动。 劣势:流动性较差,提前支取损失利息;收益率逐年走低。国债(储蓄国债/电子式国债)
由国家信用背书,被誉为“金边债券”。 特长:安全性等同于存款,且比同期限定期存款利率略高或持平。 劣势:发行频率固定(每月或每季度),需“抢兑”,流动性一般。银行理财产品(R1-R2级)
随着理财净值化转型,银行理财子公司的产品成为主流。重点关注“固收类”产品,特别是风险等级为R1(低风险)和R2(中低风险)的产品。 优势:期限灵活(从7天到3年不等),收益率高于同期存款,部分产品支持T+0或T+1赎回。 劣势:不承诺保本,存在短期净值波动风险。纯债基金与短债基金
主要投资于国债、金融债和高等级企业债,不投资股票。 优点:专业管理,流动性较好(尤其是短债基金),长期来看收益跑赢通胀。 劣势:受市场利率波动影响,出现短期负收益。储蓄型保险(增额终身寿险/年金险)
通过合同锁定长期利率,适合超长线规划。 特长:长期复利效应显著,法律属性强,具备传承功能。 劣势:前期流动性极差,退保损失大,适合5-10年以上的闲置资金。数据对比:各类稳健产品特性一览
为了更直观地展示各类产品的特点,下表整理了当前市场主流稳健理财产品指标对比(注:收益率随市场环境动态变化,):
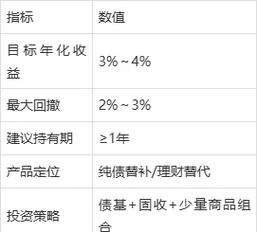
| 产品类型 | 预期年化收益率 (区间) | 风险等级 | 流动性 | 适合人群 | 核心优势 |
|---|---|---|---|---|---|
| 银行定期/大额存单 | 1.5% - 2.5% | 极低 (PR1) | 低 (提前支取损息) | 极度保守型投资者 | 保本保息,存款保险保障 |
| 储蓄国债 | 2.0% - 2.8% | 极低 (PR1) | 低 (持有到期最佳) | 中老年群体、保守型 | 国家信用背书,利率略高于存款 |
| 银行R2级理财 | 2.5% - 3.5% | 中低 (PR2) | 中 (多数封闭3个月-1年) | 稳健型投资者 | 收益高于存款,期限灵活 |
| 纯债/短债基金 | 2.2% - 3.8% | 中低 (R2) | 高 (T+1/T+2到账) | 有一定风险承受力者 | 专业管理,流动性好,长期收益稳健 |
| 增额终身寿险 | IRR 2.5% - 3.0% | 低 | 极低 (回本需5-10年) | 长期财富规划、传承需求 | 锁定长期利率,复利增长,法律隔离 |
数据说明:以上收益率基于2023-2024年中国市场平均水平估算。实际收益以产品合同及市场表现为准。
如何构建你的“稳定”投资组合?
单一产品难以满足所有需求,建议采用“核心-卫星”策略或“期限搭配”法来配置稳定型资产:
1. 应急备用金(流动性优先)
配置:货币基金(如余额宝、零钱通)或银行T+0理财。
金额:覆盖3-6个月的生活支出。
目的:随时可用,应对突发状况。
2. 中期稳健增值(收益与安全平衡)
配置:银行R2级理财产品、短债基金、1-3年期国债。
金额:家庭资产的30%-50%。
目的:在控制波动下,获取超越通胀的收益。
3. 长期财富锁定(抗利率下行)
配置:增额终身寿险、养老年金险、长期限大额存单。
金额:根据家庭长期目标(如养老、子女教育)确定。
目的:锁定未来几十年的利率,避免未来利率进一步下行带来的再投资风险。
避坑指南:警惕“伪稳定”陷阱
在追求稳定的过程中,投资者需警惕以下误区:
误区一:只看收益率,忽视风险等级。 如果一款号称“稳健”的产品收益率超过4%-5%,务必警惕其底层资产是否包含非标债权或权益类资产,这带来本金损失风险。
误区二:混淆“预期收益”与“实际收益”。 理财产品展示的“业绩比较基准”并非承诺收益。务必阅读产品说明书,了解其投资范围和风险揭示。
误区三:盲目追求高流动性。 过于频繁的申赎不仅产生手续费,还容易因市场短期波动导致亏损。稳定理财须要一定的耐心。
在不确定性中寻找确定性,是理财的最高智慧。“稳定”不是静止不动,而是在波动中保持从容。
对于普通投资者而言,没有最好的产品,只有最适合的配置。建议根据自身的资金闲置周期、风险承受能力以及财务目标,将资金分散配置于上面这些几类稳健型产品中。记住,分散投资、长期持有、理性预期,才是通往财富稳健增长的最可靠路径。
---
免责声明:这篇文章内容,不构成任何投资建议。市场有风险,投资需谨慎。请在投资前仔细阅读产品说明书及风险揭示书。



