
证券价格决定理论:从古典均衡到行为偏差的深度解析
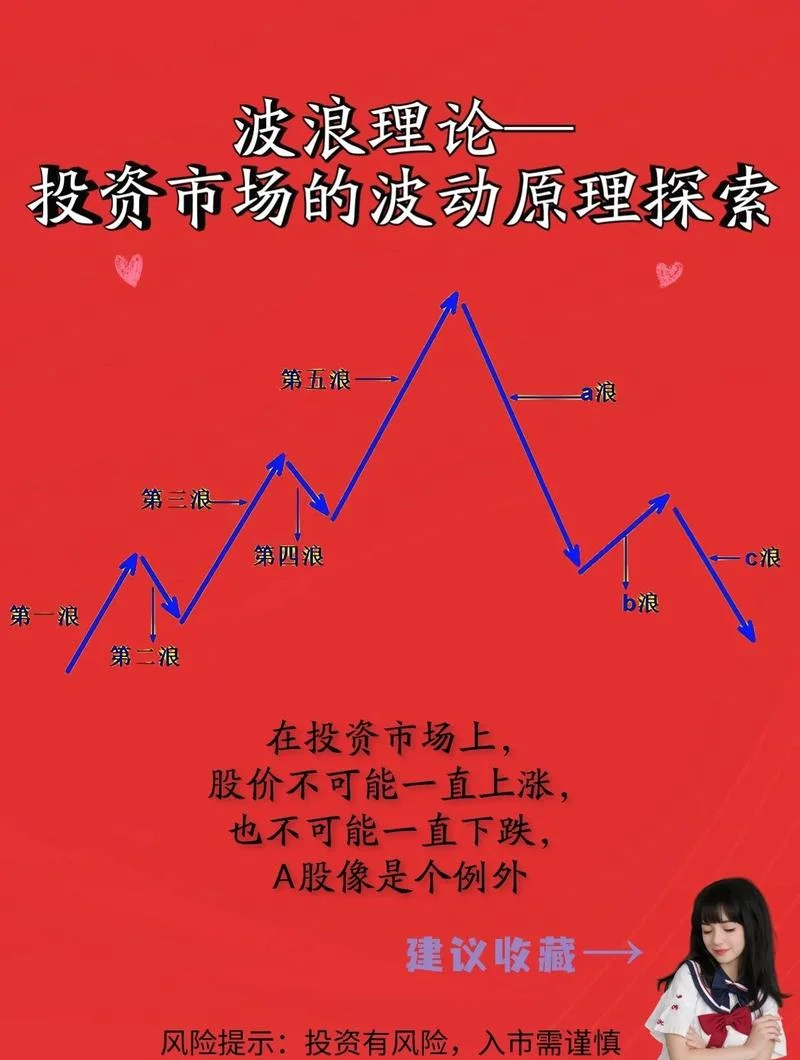
证券市场谜题之一,便是价格究竟由什么决定? 是企业的内在价值?是市场情绪的波动?还是宏观经济的周期性律动?
对于投资者而言,理解“证券价格决定理论”不仅是构建投资框架的基石,更是识别市场泡沫与价值洼地。这篇文章将系统梳理证券价格决定的主流理论流派,结合现代金融市场的实证数据,探讨价格形成的多维逻辑。
古典基石:内在价值与理性预期
在金融理论的早期发展中,学者们坚信证券价格会回归其“内在价值”。这一流派的:价格围绕价值波动,价值由未来现金流的折现决定。
股利贴现模型(DDM)
这是最经典的绝对估值法。其核心公式为:其中, 为当前股价, 为第 期的预期股利, 为必要收益率。
理论逻辑:股票的价值等于其未来所有股利的现值之和。
局限性:对于不支付股利或股利增长极不稳定的成长型企业,该模型适用性较差。
有效市场假说(EMH)
尤金·法玛(Eugene Fama)提出的EMH认为,资产价格早已充分反映了所有可用信息。根据信息集的不同,市场分为三个层级:| 市场效率层级 | 信息集内容 | 价格反映程度 | 投资策略启示 |
|---|---|---|---|
| 弱式有效 | 历史价格、交易量 | 历史数据无法预测未来价格 | 技术分析无效 |
| 半强式有效 | 公开信息(财报、新闻) | 公开信息无法产生超额收益 | 基本面分析无效 |
| 强式有效 | 所有信息(包括内幕) | 任何信息都无法产生超额收益 | 主动管理完全无效 |
数据洞察:尽管EMH在理论上极具影响力,但实证研究表明,市场并非完全有效。,在财报发布后,股价会出现持续的漂移现象(Post-Earnings Announcement Drift),这挑战了半强式有效市场的假设。
风险与收益的权衡:资本资产定价模型(CAPM)
假如说DDM解释了“价值是多少”,那么CAPM则解释了“投资者要求多少回报”。
核心公式
:资产 的预期收益率
:无风险利率
:资产 的系统性风险系数
:市场风险溢价
理论贡献
1. 区分风险类型:明确指出只有系统性风险(无法通过分散化消除)才能获得溢价,非系统性风险(个股特有风险)应被分散化消除,因此不应获得补偿。 2. 定价基准: 系数成为衡量股票相对风险的通用标尺。现实挑战
CAPM假设投资者是理性的、市场无摩擦且存在单一持有期,这些假设在现实中不成立。,实证研究发现,小市值股票和低账面市值比股票能获得超越CAPM预测的收益(即“规模效应”和“价值效应”)。多因子模型:超越单一风险的定价
鉴于CAPM的解释力不足,Fama和French等学者提出了多因子模型,认为证券价格由多个风险因子共同决定。
Fama-French 三因子模型
新增了两个因子:
1. SMB(规模因子):小盘股相对于大盘股的超额收益。
2. HML(价值因子):高账面市值比(价值股)相对于低账面市值比(成长股)的超额收益。
扩展:五因子模型
Carhart和Fama后续增加了盈利能力(RMW)和投资模式(CMA)两个因子,进一步提升了模型对横截面收益的解释力。| 因子名称 | 符号 | 经济含义 | 实证表现 |
|---|---|---|---|
| 市场风险 | MKT | 市场组合超额收益 | 基础风险溢价 |
| 规模 | SMB | 小市值减大市值 | 小公司长期跑赢大公司 |
| 价值 | HML | 高BM减低BM | 价值股长期跑赢成长股 |
| 盈利能力 | RMW | 高盈利减低盈利 | 盈利强的公司表现更好 |
| 投资保守 | CMA | 保守投资减激进投资 | 投资稳健的公司表现更好 |
行为金融学:非理性与价格偏离
传统理论假设投资者是完全理性的,但丹尼尔·卡尼曼(Daniel Kahneman)和理查德·塞勒(Richard Thaler)等行为经济学家指出,心理偏差会导致价格系统性偏离基本面。
关键行为偏差对价格的影响
1. 过度自信(Overconfidence):导致交易过度,增加波动性,形成泡沫。
2. 羊群效应(Herding):投资者盲目跟随大众,导致资产价格脱离基本面,出现“正反馈交易”。
3. 损失厌恶(Loss Aversion):投资者对损失的痛苦感大于同等收益的快乐感,导致“处置效应”——过早卖出盈利股票,过久持有亏损股票。
4. 锚定效应(Anchoring):投资者过度依赖初始信息(如历史高点),导致价格调整滞后。
案例说明:2000年互联网泡沫期间,很多的科技公司毫无盈利,但股价因“网络效应”叙事和羊群效应飙升至离谱水平,随后崩盘。这正是行为偏差导致价格严重偏离内在价值的典型例证。
宏观与微观的交汇:现代综合视角
在当代金融市场中,证券价格决定是一个多层次、动态博弈的过程:
1. 宏观层面:货币政策(利率、量化宽松)、财政政策、通胀预期和经济增长前景决定了无风险利率和风险溢价的基准水平。
2. 中观层面:行业生命周期、竞争格局和政策导向效应特定板块的估值中枢。
3. 微观层面:公司基本面(营收、利润、现金流)、治理结构和投资者情绪决定个股价格的短期波动。
数据验证:利率与股市的关系
历史数据显示,无风险利率(如10年期国债收益率)与股市估值(如市盈率PE)呈现显著的负相关关系。
| 时期 | 10年期美债收益率均值 | S&P 500 平均市盈率 (PE) | 市场特征 |
|---|---|---|---|
| 2010-2015 | ~1.8% | ~18x | 低利率环境,估值扩张 |
| 2016-2019 | ~2.5% | ~20x | 利率温和上升,估值维持 |
| 2020-2021 | ~0.5% - 1.5% | ~25x+ | 极度宽松,估值飙升 |
| 2022-2023 | ~3.5% - 4.5% | ~15x - 20x | 加息周期,估值压缩 |
数据来源:Bloomberg, Federal Reserve Economic Data (FRED)
结论与投资启示
证券价格并非由单一理论决定,而是基本面价值、风险定价模型与市场心理共同作用的结果。
1. 长期看,价值回归:从5-10年的维度看,DDM和基本面分析依然有效,价格终将反映企业创造现金流的能力。
2. 中期看,风险与因子:CAPM和多因子模型有助于构建分散化组合,获取风险溢价。
3. 短期看,情绪驱动:行为金融学提醒我们,市场非理性是常态,理解情绪周期有助于避免追涨杀跌,甚至在恐慌中捕捉机会。
对投资者的建议:
坚守核心:以内在价值为锚,避免被短期噪音干扰。
关注风险:利用Beta和因子暴露管理组合风险。
保持清醒:识别市场中的非理性繁荣或过度悲观,利用行为偏差反向操作。
,成功的投资不在于预测每一次价格波动,而在于深刻理解价格背后的决定机制,并在不确定性中保持纪律与理性。



