
资本结构的基石:深度解析 MM 定理公式及其现实启示
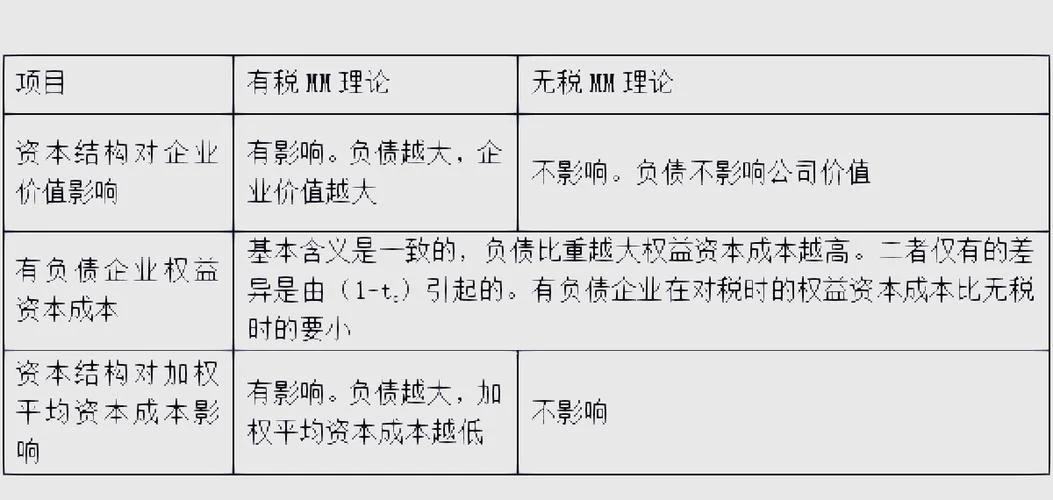
在 corporate finance(公司金融)的浩瀚海洋中,Modigliani-Miller Theorem(莫迪利亚尼-米勒定理,简称 MM 定理)无疑是最具奠基意义的理论之一。它由 Franco Modigliani 和 Merton Miller 在 1958 年和 1961 年提出,不仅重塑了我们对企业价值与资本结构关系的理解,也为后续的税收盾牌理论、权衡理论以及优序融资理论铺平了道路。
这篇文章将深入剖析 MM 定理公式,探讨其在无税与有税两种情境下的逻辑推导,并通过数据表格直观展示其影响,结合现实世界探讨其局限性。
MM 定理的命题:无税环境下的价值中性
1 核心观点
在完美市场假设下(无税收、无交易成本、无破产成本、信息对称),企业的市场价值与其资本结构无关。,无论企业是经由股权融资还是债务融资,其总价值保持不变。2 公式推导与解析
设 为无杠杆企业(全股权融资)的价值, 为有杠杆企业(部分债务融资)的价值, 为股权价值, 为债务价值。
MM 定理命题公式:
或者表示为:
逻辑解释(套利论证):
假设存在两家业务完全相同的企业,一家无负债(U),一家有负债(L)。- 若 ,投资者可以卖出 L 公司的股票和债券,借入资金买入 U 公司的股票。通过这种“自制杠杆”(Homemade Leverage),投资者可以获得更高的收益,直到两者价值回归相等。
- 反之亦然。
关键参数:
- :无杠杆企业的权益资本成本。
- :有杠杆企业的权益资本成本。
随着负债比例增加,股东承担的风险增大,因此要求的回报率 也会上升。这种上升恰好抵消了廉价债务带来的好处,使得加权平均资本成本(WACC)保持不变。
MM 定理的命题:权益成本与杠杆的关系
1 核心观点
在有杠杆的情况下,随着债务比例,权益资本成本()会线性上升,以补偿股东因财务风险增加而要求的额外回报。2 公式解析
MM 定理命题公式(无税):
变量说明:
- :有杠杆企业的权益资本成本。
- :无杠杆企业的权益资本成本(即全部使用权益时的资本成本)。
- :债务资本成本。
- :债务与权益的市场价值之比。
直观理解:
公式表明, 是 加上一个风险溢价。这个风险溢价取决于债务与权益的比例。债务越多( 越大),股东面临的剩余索取权风险越高,因此 越高。引入现实因素:有税环境下的 MM 定理
现实世界中,利息支出可在税前扣除,这产生了税盾效应(Interest Tax Shield)。Modigliani 和 Miller 在 1961 年对此推进了修正。
1 核心观点
由于利息的抵税作用,有杠杆企业的价值高于无杠杆企业。债务越多,企业价值越大,理论上 100% 债务融资是最优资本结构。
2 公式推导
MM 定理命题公式(有税):
变量说明:
- :公司所得税率。
- :债务的税盾现值。
MM 定理命题公式(有税):
关键变更:
- 由于利息抵税,债务的实际成本降低为 。
- 权益成本的上升幅度因税盾而减缓(乘以 因子)。
- 加权平均资本成本(WACC)随着债务增加而下降,因为廉价的税后债务占比增加。
数据模拟与对比分析
为了更直观地理解 MM 定理在不同情境下的效应,我们构建一个简化案例。假设一家无杠杆企业 万元,,债务成本 ,公司税率 。
表 1:不同资本结构下的企业价值与权益成本对比
| 资本结构 | 债务 (D) | 权益 (E) | WACC 计算逻辑 | 企业价值 () | 权益成本 () | 备注 |
|---|---|---|---|---|---|---|
| 无杠杆 | 0 | 1000 | 1,000 | 10.0% | 基准情况 | |
| MM 无税 | 200 | 800 | WACC 保持 10% | 1,000 | 11.5% | 价值不变,权益成本上升 |
| MM 有税 | 200 | 800 | WACC 下降 | 1,050 | 11.125% | 税盾价值 = |
| MM 有税 | 500 | 500 | WACC 进一步下降 | 1,125 | 12.5% | 税盾价值 = |
| MM 有税 | 1000 | 0 | WACC 最低 | 1,250 | 20.0% | 理论最大值,但现实中不可行 |
注:以上计算基于简化假设,实际中 WACC 需通过加权平均计算, 通过 MM 命题公式推导。
数据分析结论:
1. 无税环境下:无论债务比何变更,企业总价值恒定为 1,000 万元。 2. 有税环境下:随着债务从 0 增加到 1,000 万元,企业价值从 1,000 万元增加到 1,250 万元,增加了 25%。这完全来自于税盾效应。从理论到现实:MM 定理的局限性与修正
尽管 MM 定理提供了完美的理论基准,但现实市场并不完美。后续的金融学家在此基础上引入了更多约束条件:
破产成本理论(Trade-off Theory)
当债务过高时,企业面临财务困境成本(如律师费、客户流失、供应商收紧信用等)。最优资本结构是在税盾收益与破产成本之间寻求平衡。信息不对称与优序融资理论(Pecking Order Theory)
Myers 和 Majluf 指出,由于内部人与外部投资者信息不对称,企业倾向于优先采用内部留存收益,才是债务,才是发行新股。这解释了为何很多的企业并不追求 100% 的债务融资。代理成本
债务引发股东与债权人之间的利益冲突(如资产替代问题),增加代理成本,从而限制债务的采用。MM 定理公式并非仅仅是数学上的推导,它为我们提供了一套严谨的思维框架:
1. 基准思维:在理想条件下,融资方法不创造价值。
2. 风险定价:杠杆必然带来风险溢价,权益成本随负债上升。
3. 税收作用:现实中的税盾效应确实能提升企业价值。
4. 动态平衡:的企业决策需在税收利益、破产成本和信息不对称之间找到最优解。
对于 CFO 和投资者而言,理解 MM 定理是评估资本结构合理性的步。虽然现实世界比模型复杂得多,但 MM 定理所揭示的“风险与收益匹配”以及“市场有效性”逻辑,依然是现代公司金融不可动摇的基石。
参考文献:
1. Modigliani, F., & Miller, M. H. (1958). The Cost of Capital, Corporation Finance and the Theory of Investment. The American Economic Review.
2. Modigliani, F., & Miller, M. H. (1961). Dividend Policy, Growth, and the Valuation of Shares. The Journal of Business.
3. Brealey, R. A., Myers, S. C., & Allen, F. (2020). Principles of Corporate Finance. McGraw-Hill Education.



