
从“隶莫佛”到“拉普拉斯”:正态分布逼近二项分布的理论演进与应用
在概率论与数理统计的浩瀚星空中,隶莫佛-拉普拉斯定理(De Moivre–Laplace Theorem)无疑是最为璀璨的恒星之一。它不仅是中心极限定理(Central Limit Theorem, CLT)的特例,更是连接离散概率分布(二项分布)与连续概率分布(正态分布)的桥梁。
这篇文章将深入探讨该定理的历史渊源、数学本质、直观解释及其在现实世界中的广泛应用,并通过数据表格展示其逼近的精确度。
历史渊源:从硬币投掷到微积分
隶莫佛-拉普拉斯定理的名字由两位出色的数学家组成,他们的贡献跨越了近一个世纪。
亚伯拉罕·隶莫佛(Abraham de Moivre, 1667–1754)
法国出生的英国数学家隶莫佛在1733年首次提出了这一思想。当时,他试图解决一个实际问题:当投掷一枚均匀硬币的次数 极大时,正面朝上的次数服从什么分布?隶莫佛发现,当 趋向于无穷大时,二项分布的概率质量函数能够用一个钟形曲线(即正态分布的密度函数)来近似。不过,由于当时缺乏严格的误差估计理论,他的结果更多是一种启发性的洞察。
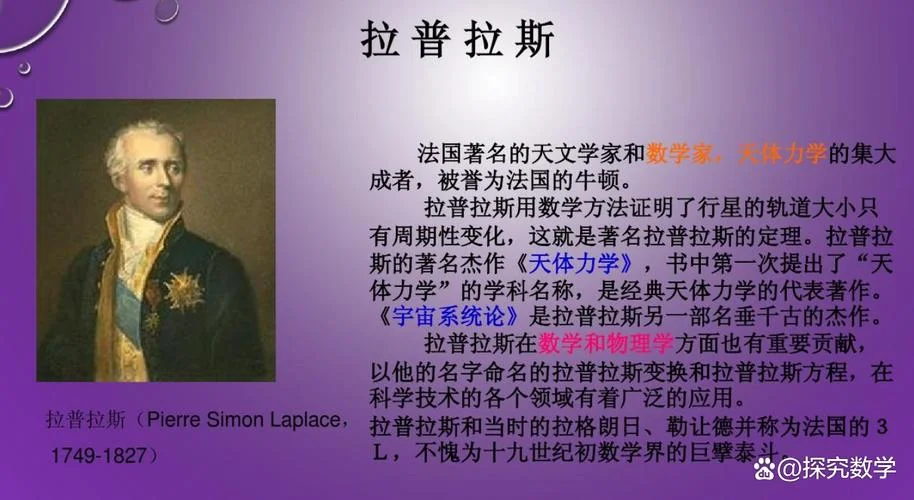
皮埃尔-西蒙·拉普拉斯(Pierre-Simon Laplace, 1749–1827)
法国数学巨匠拉普拉斯在1812年出版的《概率的分析理论》中,对隶莫佛的结果进行了严格的数学证明和扩展。他引入了更精确的误差项,并证明了这种逼近的收敛速度。所以该定理被正式命名为“隶莫佛-拉普拉斯定理”,以纪念两位先驱的贡献。数学本质:定理的表述与推导
二项分布回顾
设随机变量 服从参数为 和 的二项分布,记为 。其概率质量函数为:其中, 是试验次数, 是每次试验成功的概率。
二项分布的期望和方差分别为:
隶莫佛-拉普拉斯定理表述
当 充分大时,标准化后的随机变量 近似服从标准正态分布 。即:,对于任意实数 ,有:
其中 是标准正态分布的累积分布函数。
直观理解
- 中心极限思想的雏形:二项分布可以看作 个独立同分布的伯努利随机变量之和。隶莫佛-拉普拉斯定理本质上是中心极限定理在伯努利试验中的具体体现。
- “大数”的力量:随着试验次数 ,二项分布的形状越来越对称,且越来越接近钟形曲线。
数据实证:逼近效果分析
为了直观展示隶莫佛-拉普拉斯定理的逼近效果,我们设计了一个对比实验。
实验设置:- 固定成功概率 (对称情况,收敛最快)。
- 改变试验次数 ,计算二项分布 在均值附近的概率与正态近似值的差异。
表1:二项分布与正态近似的概率对比()
| 试验次数 | 区间 的实际二项概率 | 正态分布近似概率 () | 绝对误差 | 相对误差 (%) |
|---|---|---|---|---|
| 10 | 0.8193 | 0.9545 | 0.1352 | 16.50% |
| 50 | 0.9380 | 0.9545 | 0.0165 | 1.73% |
| 100 | 0.9452 | 0.9545 | 0.0093 | 0.97% |
| 500 | 0.9512 | 0.9545 | 0.0033 | 0.35% |
| 1000 | 0.9528 | 0.9545 | 0.0017 | 0.18% |
注: 为标准差。
数据分析:
1. 小样本偏差明显:当 时,由于离散性较强且样本量小,正态近似误差高达16.5%。 2. 快速收敛:当 时,误差迅速下降至2%以内。 3. 大样本高精度:当 时,近似误差仅为0.18%,证明在大规模试验中,正态分布是二项分布的极佳近似。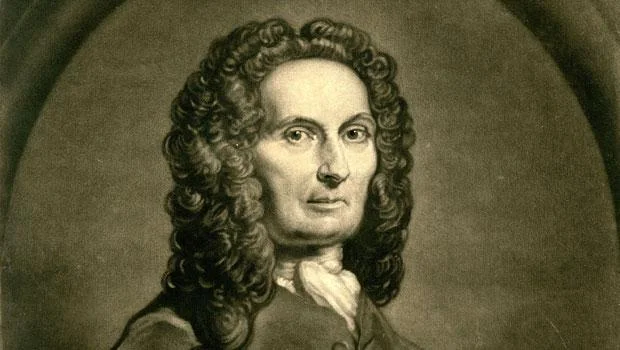
经验法则:认为,当 且 时,正态近似是合理的;更严格的标准是 且 。
连续性修正:提升精度技巧
由于二项分布是离散的,而正态分布是连续的,直接使用正态分布近似会导致误差。为了提高精度,必须引入连续性修正(Continuity Correction)。
修正方法:
若要计算 ,应近似为:表2:加入连续性修正后的误差对比()
| 计算方法 | 公式 | 计算结果 | 真实二项概率 | 误差 |
|---|---|---|---|---|
| 无修正 | 0.5000 | 0.6230 | -0.1230 | |
| 有修正 | 0.6217 | 0.6230 | -0.0013 |
可见,引入连续性修正后,误差从12.3%骤降至0.13%,极大地提高了近似的可靠性。
实际应用:从质量控制到社会调查
隶莫佛-拉普拉斯定理在现代统计学中具有广泛的实际应用价值。
工业质量控制
在制造业中,产品次品率较低且稳定。假设某生产线次品率 ,每天生产 件产品。质检员希望知道一天内次品数超过30件的概率。- 直接利用二项分布计算复杂。
- 使用隶莫佛-拉普拉斯定理:。
- 计算 可转化为标准正态分布查表,快速得出决策依据。
民意调查与选举预测
在大型民意调查中,样本量 成千上万。假设支持率为 ,样本量 。- 支持人数 。
- 利用该定理,可以轻松构建支持率的置信区间,预测选举结果。
- ,95%置信区间约为 。
生物统计学
在遗传学中,孟德尔遗传定律涉及大量独立事件(如基因组合)。当后代数量足够大时,表型比例(如3:1)可以用正态分布来检验是否符合预期,从而进行假设检验。局限性与注意事项
尽管隶莫佛-拉普拉斯定理强大,但应用时需注意以下局限:
1. 接近0或1时收敛慢:
当 极小或极大时,二项分布严重偏斜。此时即使 较大,正态近似效果也不佳。,若 ,需 才能获得良好近似。此时应考虑泊松分布近似。
2. 尾部概率误差较大:
正态分布的尾部衰减速度快于二项分布。在计算极端事件(如 )的概率时,近似结果显著低估真实概率。
3. 独立性假设:
定理成立是各次试验相互独立。若存在相关性(如聚类抽样),定理不再直接适用。
隶莫佛-拉普拉斯定理不仅是概率论历史上的里程碑,更是连接离散与连续世界的桥梁。它揭示了随机现象在宏观尺度下的秩序之美:无论个体行为多么随机,大量独立个体的总和终将呈现出优雅的正态分布形态。
从18世纪的硬币投掷到21世纪的大数据分析,这一经典定理依然焕发着生命力。掌握其原理与应用技巧,尤其是正确使用连续性修正,是每一位数据科学家和统计学家需要技能。
参考文献:
1. De Moivre, A. (1733). Doctrina Combinatoria.
2. Laplace, P. S. (1812). Théorie Analytique des Probabilités.
3. Feller, W. (1968). An Introduction to Probability Theory and Its Applications, Vol. 1.



