
古典学派利率决定理论:储蓄与投资的均衡之道
在宏观经济学长河中,利率作为资金的价格,其决定机制一直是核心议题之一。古典学派(Classical School)作为早期经济学思想的基石,指出了一套以实物因素为主导的利率决定理论。与后来凯恩斯强调货币供求的观点不同,古典学派认为利率并非由货币市场的供求关系单独决定,而是由实体经济中的储蓄与投资两大力量共同作用的结果。
这篇文章将深入剖析古典学派利率决定理论逻辑、数学模型、政策含义及其历史局限性,并辅以数据表格进行直观说明。
理论核心:实物均衡论
古典学派利率理论建立在“萨伊定律”(Say's Law)和“货币中性”(Neutrality of Money)之上。其核心观点可以概括为:利率是调节储蓄与投资达到均衡的价格机制,它取决于实际经济变量,而非货币数量。
储蓄是利率的增函数
古典经济学家认为,储蓄主要来源于人们的延迟消费。当利率上升时,放弃当前消费成本增加,人们更愿意储蓄;反之,当利率下降时,储蓄的吸引力降低。所以储蓄 与利率 呈正相关关系:心理因素:边际储蓄倾向随收入增加而提高。
替代效应:高利率鼓励人们用未来的消费替代当前的消费。
投资是利率的减函数
投资主要取决于资本的边际生产力(Marginal Productivity of Capital, MPC)。企业只有在预期回报率高于资金成本(即利率)时才会进行投资。所以投资 与利率 呈负相关关系:资本边际效率递减:随着投资增加,新增资本的预期回报率逐渐下降。
成本约束:利率越高,借贷成本越高,投资项目越少可行。
均衡利率的形成
在完全竞争的市场中,利率会自动调整,使得储蓄等于投资()。这一均衡点决定了自然利率水平。若利率高于均衡水平,储蓄过剩(投资不足),利率将下降;倘若利率低于均衡水平,投资过热(储蓄不足),利率将上升。理论模型与图形分析
古典学派采用二维坐标系来分析利率的决定:
横轴:储蓄与投资的数量()
纵轴:利率()
| 曲线名称 | 方向 | 经济学含义 |
|---|---|---|
| 储蓄曲线 (SS) | 向右上方倾斜 | 利率越高,储蓄越多 |
| 投资曲线 (II) | 向右下方倾斜 | 利率越高,投资越少 |
| 均衡点 E | SS 与 II 的交点 | 此时 ,市场出清,利率为均衡利率 |
动态调整过程:
1. 若市场利率 ,则 ,出现资金过剩。
2. 资金供给者竞争导致利率下降。
3. 利率下降刺激投资增加,抑制储蓄减少。
4. 直至 ,市场重新均衡。
古典利率理论的政策含义与贡献
货币中性
古典学派认为,货币供给量只会效应物价水平(名义变量),而不会作用实际产出、就业或实际利率(实际变量)。所以货币政策在长期中是无效的,不能经过增加货币供给来永久降低实际利率或刺激投资。强调实物因素
该理论突出了生产、技术进步、人口增长等实物因素对利率的决定性作用。: 技术进步:提高资本边际生产力,使投资曲线右移,导致均衡利率上升。 时间偏好降低:人们更倾向于储蓄,使储蓄曲线右移,导致均衡利率下降。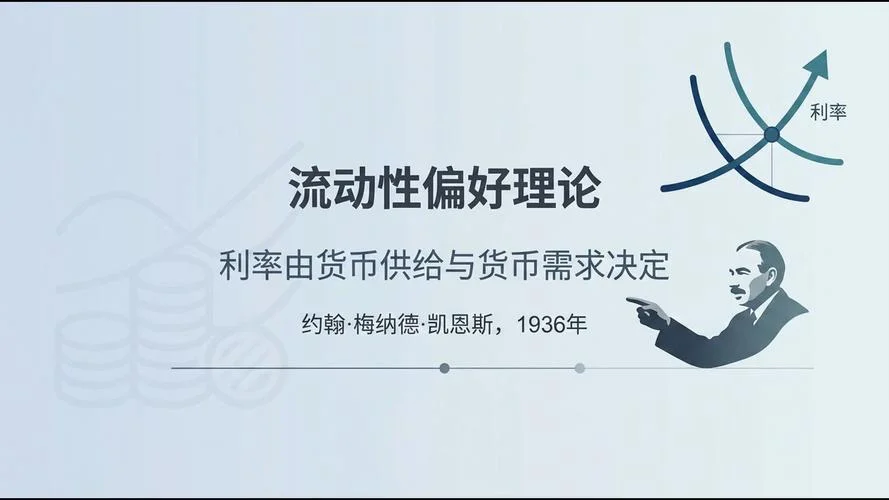
市场自我调节能力
古典学派坚信市场具有内在稳定性,无需政府干预即可实现充分就业和均衡。利率的灵活调整确保了资源的有效配置。数据模拟:利率变动对储蓄与投资的影响
为了更直观地理解古典利率理论,以下构建一个简化的模拟数据表,展示不同利率水平下储蓄与投资的变动情况。假设储蓄和投资函数分别为线性关系。
| 利率水平 (r) | 储蓄量 (S) |
投资量 (I) |
市场状态 | 利率变动趋势 |
|---|---|---|---|---|
| 1% | 1200 | 1900 | 投资 > 储蓄 (I > S) | 利率上升 |
| 2% | 1400 | 1800 | 投资 > 储蓄 (I > S) | 利率上升 |
| 3% | 1600 | 1700 | 投资 > 储蓄 (I > S) | 利率上升 |
| 4% | 1800 | 1600 | 近似均衡 | 稳定 |
| 5% | 2000 | 1500 | 储蓄 > 投资 (S > I) | 利率下降 |
| 6% | 2200 | 1400 | 储蓄 > 投资 (S > I) | 利率下降 |
| 7% | 2400 | 1300 | 储蓄 > 投资 (S > I) | 利率下降 |
注:上面这些数据为示意性线性模型。在更复杂的非线性模型中,均衡点略有不同,但逻辑一致:当 时,利率下行压力增大;当 时,利率上行压力增大。 在真实世界中,均衡利率由中央银行操作利率和市场供求共同决定,但古典理论揭示了其背后的实物基础。
修正说明:在上面这些线性示例中,严格均衡点应满足 ,解得 ,即 。表中 4% 处显示 ,存在超额储蓄,理论上利率应继续下降至 3.33%。这体现了市场向均衡收敛的过程。
理论的局限性与批评
尽管古典利率理论逻辑严密,但在20世纪30年代大萧条后受到了凯恩斯主义及其他学派的强烈挑战。
忽视货币因素
凯恩斯指出,利率不仅由储蓄和投资决定,还由货币供给和货币需求(流动性偏好)决定。特别是在“流动性陷阱”中,货币政策失效,利率无法凭借市场机制有效调节。储蓄与收入的关联性
古典理论假设储蓄主要取决于利率,而忽视了收入对储蓄的决定性作用。凯恩斯认为,储蓄是收入的函数(),而收入又取决于总需求。所以利率并非唯一的调节变量。价格与工资的刚性
古典理论假设价格和工资具有完全灵活性,市场能迅速出清。不过,现实中存在价格粘性和工资刚性,导致市场长期处于非均衡状态,如高失业与低利率并存。时间偏好与资本边际生产力的独立性
古典理论将储蓄和投资视为独立决定的过程。但现代宏观经济学认为,两者经过收入水平相互影响,形成一个闭环系统。结论
古典学派利率决定理论是经济学史上个系统化的利率分析框架。它深刻揭示了储蓄与投资在长期中对利率的决定作用,强调了实物经济因素,并为理解资本配置提供了基本范式。
尽管该理论在短期分析和货币视角上存在局限,但其核心思想——利率是跨期资源配置的价格信号——至今仍具有紧要价值。在现代宏观经济学中,古典利率理论常被纳入动态随机一般均衡(DSGE)模型中,作为长期均衡的基准。理解古典利率理论,不仅有助于把握经济学思想演进的脉络,也为分析当前全球低利率环境、资本流动及货币政策效果提供了坚实的理论基础。
参考文献:
1. Mankiw, N. G. (2020). Macroeconomics. Worth Publishers.
2. Keynes, J. M. (1936). The General Theory of Employment, Interest and Money. Palgrave Macmillan.
3. Fisher, I. (1930). The Theory of Interest. Macmillan.



